· 5 min de lectura
Carta del Seguro Social 2027: qué línea importa según su año de nacimiento
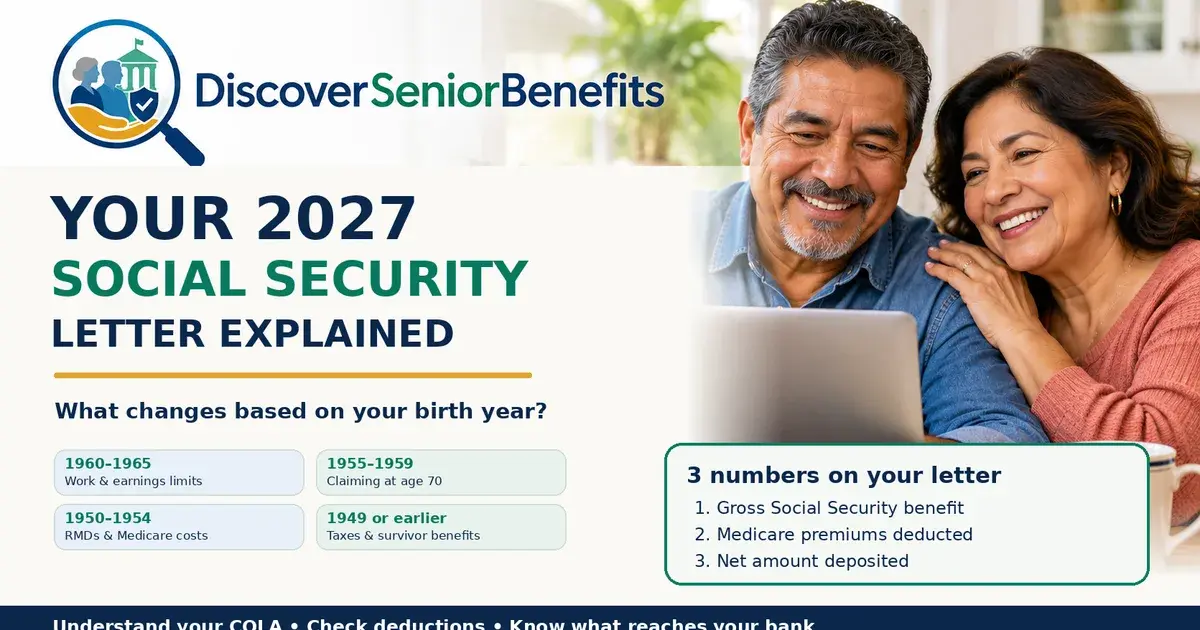
Viene un aumento de 3.6% en 2027, pero la línea de su carta del Seguro Social que importa depende del año en que usted nació. Esto es lo que cada grupo de edad debe verificar antes de enero.
Puntos clave
- El Seguro Social anunció un aumento de 3.6% para 2027, pero la cantidad que llega a su cuenta bancaria es menor después de que Medicare toma su parte.
- Las personas que solicitaron temprano y todavía trabajan pueden tener cheques completos retenidos durante meses, y ese dinero regresa después como un pequeño aumento permanente.
- Una nueva deducción de impuestos de hasta $6,000 para personas de 65 años o más solo aplica para los años fiscales 2025 a 2028, así que el año de nacimiento determina cuántos años la recibe.
- La edad de solicitud del cónyuge que gana más fija el cheque del sobreviviente de por vida, por lo que es una decisión del hogar.
- Verifique su retención de impuestos, sus fechas de retiro obligatorio y cualquier derecho antiguo de matrimonio o de pensión del gobierno antes de que termine el año.
¿Quiere saber qué programas se ajustan a su situación? Una verificación gratuita le muestra para qué podría calificar en unos cinco minutos. Sin número de Seguro Social.
Descubrir mis beneficiosLo que dice la carta de 2027 y lo que omite
El Seguro Social anunció un aumento de 3.6% para 2027. Es el aumento más grande desde 2023. El trabajador jubilado promedio subiría unos $75 al mes.
Su carta tiene tres cifras, no una:
- Su nuevo beneficio antes de que se descuente cualquier cosa.
- Lo que se descuenta para Medicare.
- Lo que realmente llega a su cuenta bancaria.
La prima de la Parte B de Medicare es de $22.90 al mes este año. Los fideicomisarios de Medicare proyectaron unos $29.50 para 2027. La cifra oficial normalmente se publica en noviembre. Si está cerca de esa proyección, la mayoría de las personas conserva la mayor parte del aumento.
La carta aparece primero en su cuenta en línea My Social Security a fines de noviembre. La copia en papel llega en diciembre.
Otro sobre es importante. Si el Seguro Social decide que pagó de más, envía un aviso de pago en exceso. Desde abril de 2025, la regla predeterminada es retener la mitad de su cheque mensual hasta que se pague la deuda. Usted puede pedir un monto mensual menor, o pedir que se condone la deuda si no fue su culpa. Responda estos avisos rápidamente.
Nacidos de 1960 a 1965: el límite de ingresos y la nueva deducción de impuestos
Tome el caso de Carol, nacida en 1961. Solicitó a los 62, ahora tiene 65 y gana $43,560 al año. Hasta la edad de jubilación completa, se revisan los ingresos que superan un límite anual. Para 2027 el límite es de $25,560. El Seguro Social retiene $1 de beneficios por cada $2 por encima del límite.
Carol está $18,000 por encima, así que se retienen $9,000. El Seguro Social retiene cheques completos, no partes. A $1,800 por cheque, son cinco cheques. De enero a mayo no llega nada. Los cheques completos comienzan en junio.
El dinero no se pierde. A la edad de jubilación completa, el Seguro Social recalcula el beneficio como si ella hubiera solicitado esos meses más tarde. El resultado es un cheque un poco mayor de por vida. Si eso es un buen intercambio depende de cuánto viva y de si sus ahorros pueden cubrir cinco meses de cuentas.
En el año en que usted alcance la edad de jubilación completa, el límite sube a $67,920. La reducción baja a $1 por cada $3 por encima, y solo cuentan los meses antes de su cumpleaños. Después del mes de su cumpleaños, no hay límite. Las personas nacidas en 1960 alcanzan una edad de jubilación completa de exactamente 67 años en 2027. Los cheques por discapacidad se convierten en cheques de jubilación en ese momento de forma automática.
Una nueva deducción para personas de 65 años o más vale hasta $6,000 por persona, además de la deducción estándar regular. Existe solo para los años fiscales 2025 a 2028, y usted debe tener 65 años a más tardar el 31 de diciembre del año. Por año de nacimiento:
- Nacido en 1960: cuatro años.
- Nacido en 1961: tres años.
- Nacido en 1962: dos años.
- Nacido en 1963: un año, 2028.
- Nacido en 1964 o 1965: ninguno según la ley tal como está escrita hoy.
La deducción se reduce 6 centavos por cada dólar una vez que los ingresos superan $75,000 para una persona soltera o $150,000 para una pareja. No cambia cuánto de su Seguro Social está sujeto a impuestos. Los retiros obligatorios de IRA y de planes 401(k) antiguos comienzan a los 75 años para este grupo. Si solicitó dentro de los últimos 12 meses y tiene dudas, puede retirar la solicitud una vez devolviendo lo que recibió.
Matrimonios: la edad de solicitud del cónyuge que gana más es como un seguro de vida
Cuando muere un cónyuge, el sobreviviente conserva el mayor de los dos cheques, no ambos. Por eso, la edad de solicitud del cónyuge que gana más fija el ingreso del sobreviviente.
Tome el caso de Mike, nacido en 1962, con un beneficio completo de $3,000 a los 67. Solicitar a los 62 paga el 70%, o $2,100. Esperar hasta los 70 paga el 124%, o $3,720. Si él solicitó temprano, el cheque de sobreviviente de su esposa tiene un tope de 82.5% de su monto completo, o $2,475. Si esperó hasta los 70, el cheque de ella es de $3,720. Eso es $1,245 más cada mes mientras ella viva.
Un sobreviviente puede comenzar los beneficios tan pronto como a los 60, con cerca de 71.5% del monto completo, o esperar al 100% en la edad de jubilación completa para sobrevivientes. Esperar más allá de eso no agrega nada.
El lado de los impuestos también cambia. Un sobreviviente presenta como soltero. La deducción para personas mayores baja de $12,000 a $6,000. Los tramos de impuestos se vuelven aproximadamente la mitad de anchos. Las líneas de ingresos para gravar el Seguro Social bajan de $32,000 a $25,000. Los planificadores llaman a esto la penalización de la viuda.
Pasos prácticos después de una muerte: existe un pago único por fallecimiento de $255, y debe solicitarse dentro de 2 años. Si usted recibía un beneficio de cónyuge, normalmente se convierte automáticamente en un beneficio de sobreviviente. Si solo tenía su propio cheque, tiene que llamar.
Nacidos de 1955 a 1959: sin límite de ingresos y una fecha límite a los 70
Todas las personas de este grupo alcanzan la edad de jubilación completa a más tardar a finales de octubre. El límite de ingresos ya no aplica. Puede trabajar todo lo que quiera y no se retiene nada.
Esperar más allá de la edad de jubilación completa aumenta su beneficio 8% al año, pero no más allá de los 70 años. Las personas nacidas en 1957 cumplen 70 en 2027. El Seguro Social no inicia el cheque por sí mismo. Tome el caso de Dennis, que cumple 70 en marzo de 2027 y recibiría $3,712 al mes. Si solicita en diciembre, el pago retroactivo solo cubre 6 meses. Perdería tres cheques, unos $11,136. Usted puede solicitar hasta 4 meses antes del mes en que desea que comiencen los beneficios.
Si solicitó temprano y ya pasó la edad de jubilación completa, puede pedirle al Seguro Social que suspenda su cheque. Cada mes suspendido gana el mismo 8% al año, hasta los 70 años. Linda, nacida en 1958, recibe $1,500. Suspender durante 12 meses renuncia a $18,000 para ganar $120 al mes de por vida. Eso toma unos 12 años recuperarlo. Dos advertencias: cualquier persona que cobre con base en su registro también queda en pausa, y Medicare entonces le factura directamente la Parte B.
Si usted es viudo y todavía no tiene 70 años, puede haber una opción de cambio. El Seguro Social le permite tomar primero un beneficio de sobreviviente y cambiar más tarde a su propio beneficio mayor, o al revés. Usted recibe el mayor, no ambos. Pida un estado de cuenta que muestre ambos montos lado a lado.
Las personas de este grupo también deben actualizar la retención de impuestos. Un sistema de nómina no sabe que usted califica para la deducción adicional, así que un nuevo formulario W-4 puede evitar que pague de más durante todo el año.
Nacidos de 1950 a 1954: retiros obligatorios y la lente de Medicare de dos años
Las personas nacidas en 1954 con una IRA cumplen 73 en 2027, año en que vence el primer retiro obligatorio. Tome el caso de Ruth, con $480,000 en su IRA a finales de 2026. Dividiendo entre el divisor del IRS de 26.5 da unos $18,113, todo sujeto a impuestos.
Ruth puede aplazar el primer retiro hasta el 1 de abril de 2028. Pero entonces un segundo retiro también vence a más tardar el 31 de diciembre de 2028. Eso acumula unos $36,000 de ingresos sujetos a impuestos en un solo año. Si la empuja del tramo de 12% al de 22%, el impuesto sobre $18,000 sube de unos $2,160 a unos $3,960. Los retiros acumulados también pueden reducir la deducción para personas mayores.
El recargo relacionado con ingresos de Medicare, llamado IRMAA, se basa en su declaración de impuestos de dos años antes. Los movimientos grandes de este año, como un retiro de IRA o la venta de una casa, aparecen en su factura de Medicare de 2028. Usted puede apelar solo por ciertos eventos que cambian la vida, como la muerte de un cónyuge, un divorcio, dejar de trabajar o la pérdida de una pensión, usando un formulario llamado SSA-44. Una venta que usted decidió hacer no cuenta.
Las líneas de ingresos para gravar el Seguro Social, $25,000 para una persona soltera y $32,000 para una pareja, se fijaron en 1983 y 1993 y nunca se aumentaron. Aproximadamente 4 de cada 10 beneficiarios ahora pagan impuestos sobre los beneficios. Nunca más del 85% de su beneficio está sujeto a impuestos.
Si estuvo casado 10 años o más con alguien con quien ya no está casado, puede cobrar con base en el registro de esa persona. Debe tener 62 años o más y no volverse a casar. No reduce el cheque de esa persona, y no se le avisa. Si ese ex cónyuge falleció, puede existir un beneficio de sobreviviente. El Seguro Social no lo buscará. Usted tiene que llamar.
No hacer un retiro obligatorio conlleva una penalización de 25%, o de 10% si se corrige dentro de 2 años. Puede combinar montos de IRA y tomar el total de cualquier IRA. Cada 401(k) necesita su propio retiro.
Nacidos en 1949 o antes: el correo electrónico, la derogación y el papeleo
En julio de 2025, el Seguro Social envió un mensaje que decía que la nueva ley de impuestos elimina el impuesto federal sobre la renta de los beneficios para la mayoría de las personas. Eso no es lo que hizo la ley. Agregó la deducción de $6,000. Para personas con ingresos modestos, eso puede significar que no se debe impuesto. Para otras, el impuesto solo se reduce.
Tome el caso de Frank, de 80 años, con $28,800 al año en Seguro Social y un retiro de IRA de $30,000. La nueva deducción le ahorró unos $720. Su impuesto seguía siendo de unos $2,055. Si dejó de retener impuestos por causa del correo electrónico, debería un monto de unos $2,000 más una posible penalización por pago insuficiente. Si dejó de retener impuestos después de ese correo, calcule sus números ahora.
Si tiene más de 70 años y medio, puede enviar dinero directamente de una IRA a una organización benéfica. Esto se llama distribución caritativa calificada. Frank donó $3,000 de esta manera y redujo su impuesto en unos $666 porque llegó menos ingreso a su declaración de impuestos. Si el Seguro Social es su único ingreso, es muy probable que no deba impuestos federales. Si se retuvo impuesto de una IRA o pensión, presente la declaración de todos modos para recuperarlo. Busque el Anexo 1A en su declaración. Si falta la deducción, normalmente puede enmendar hasta 3 años.
La Ley de Equidad del Seguro Social derogó la Disposición de Eliminación de Beneficio Excesivo y la Compensación por Pensión del Gobierno. Estas reglas reducían los beneficios de personas con pensiones del gobierno de trabajos que no pagaron al Seguro Social. Los beneficios se pagan retroactivamente hasta enero de 2024. A muchas viudas se les dijo hace mucho tiempo que una pensión eliminaba el beneficio de sobreviviente, por lo que nunca solicitaron. El Seguro Social no puede pagar a alguien que nunca solicitó. Una nueva solicitud generalmente solo llega 6 meses atrás, así que solicite ahora.
Elija a una persona de confianza que sepa dónde llegan la carta de diciembre, los avisos de Medicare y el formulario de impuestos SSA-1099 de enero. Si sus ingresos son modestos, pregunte a su estado sobre los Programas de Ahorros de Medicare, que pueden pagar su prima de la Parte B. Muchas personas elegibles nunca han solicitado. Confirme los detalles con la agencia, que toma la decisión final de elegibilidad.
¿Se está acabando el Seguro Social? y el calendario que debe vigilar
Los fideicomisarios informaron en junio que se espera que las reservas del fondo fiduciario de jubilación se agoten en el último trimestre de 2032. Después de eso, los impuestos que entren cubrirían cerca de 78% de los beneficios programados, a menos que el Congreso actúe. Eso es unos $1,693 del cheque promedio actual de $2,170. El Congreso nunca ha permitido que ocurra un recorte programado, pero un plan debe incluir un margen.
Fechas clave:
- Desde ahora hasta el 7 de diciembre: inscripción abierta de Medicare.
- Noviembre: Medicare anuncia la prima oficial de la Parte B y las líneas del recargo de 2027.
- Finales de noviembre: la carta aparece en My Social Security.
- Diciembre: llega la carta en papel.
- 31 de diciembre: las personas que reciben SSI reciben el pago de enero por adelantado.
- Enero: el aumento aparece en su primer cheque.
Este artículo es información general, no asesoría legal ni financiera. Confirme sus propias cifras con el Seguro Social, el IRS o Medicare.
Programas en este artículo
- Cómo solicitar Supplemental Security Income (SSI) →
- Cómo solicitar State Health Insurance Assistance Program (SHIP) →
- Cómo solicitar Qualified Medicare Beneficiary (QMB) →
- Cómo solicitar Specified Low-Income Medicare Beneficiary (SLMB) →
- Cómo solicitar Qualifying Individual (QI) →
- Cómo solicitar Senior Medicare Patrol (SMP) →
Vea para cuáles de estos programas podría calificar. Gratis, sin número de Seguro Social, en unos cinco minutos.
Descubrir mis beneficiosBeneficios en su zona
Elija su estado para ver los programas que atienden a su condado.
Fuentes
Los datos de los programas en este artículo vienen de estas páginas oficiales, las mismas que citan las reglas de elegibilidad.
- Supplemental Security Income (SSI) · ssa.gov · Última verificación · 17 de noviembre de 2026
- State Health Insurance Assistance Program (SHIP) · acl.gov · Última verificación · 17 de noviembre de 2026
- Qualified Medicare Beneficiary (QMB) · medicare.gov · Última verificación · 17 de noviembre de 2026
- Specified Low-Income Medicare Beneficiary (SLMB) · medicare.gov · Última verificación · 17 de noviembre de 2026
- Qualifying Individual (QI) · medicare.gov · Última verificación · 17 de noviembre de 2026
- Senior Medicare Patrol (SMP) · acl.gov · Última verificación · 17 de noviembre de 2026
No es asesoría legal ni financiera. La agencia toma la decisión final sobre la elegibilidad.
Artículos relacionados
5 min de lectura
Penalidades del Seguro Social y Medicare: cómo evitarlas
Millones de estadounidenses pagan más de lo debido por penalidades de Seguro Social y Medicare que nunca vieron venir. Aquí se explica qué es cada penalidad, por qué ocurre y cómo protegerse.
5 min de lectura
4 Decisiones de Atención Médica para la Jubilación que Debe Tomar Bien
Perder un período de inscripción en un plan de cobertura médica durante la jubilación puede significar costos más altos durante años. Estas son las cuatro decisiones más importantes y cómo abordar cada una.
5 min de lectura
Cambios en Medicare Parte D, consejos de Seguro Social y lo que las personas mayores deben saber ahora
Se acercan cambios importantes en la cobertura de medicamentos de Medicare Parte D y en los planes Medicare Advantage. Esto es lo que las personas mayores y los cuidadores deben entender y hacer antes de la inscripción abierta.
Pregunte sobre este artículo
Obtenga respuestas sobre este artículo con el asistente en cualquier plan pagado.